El QR consolida su avance en el sistema de pagos argentino y reconfigura el mapa de medios electrónicos
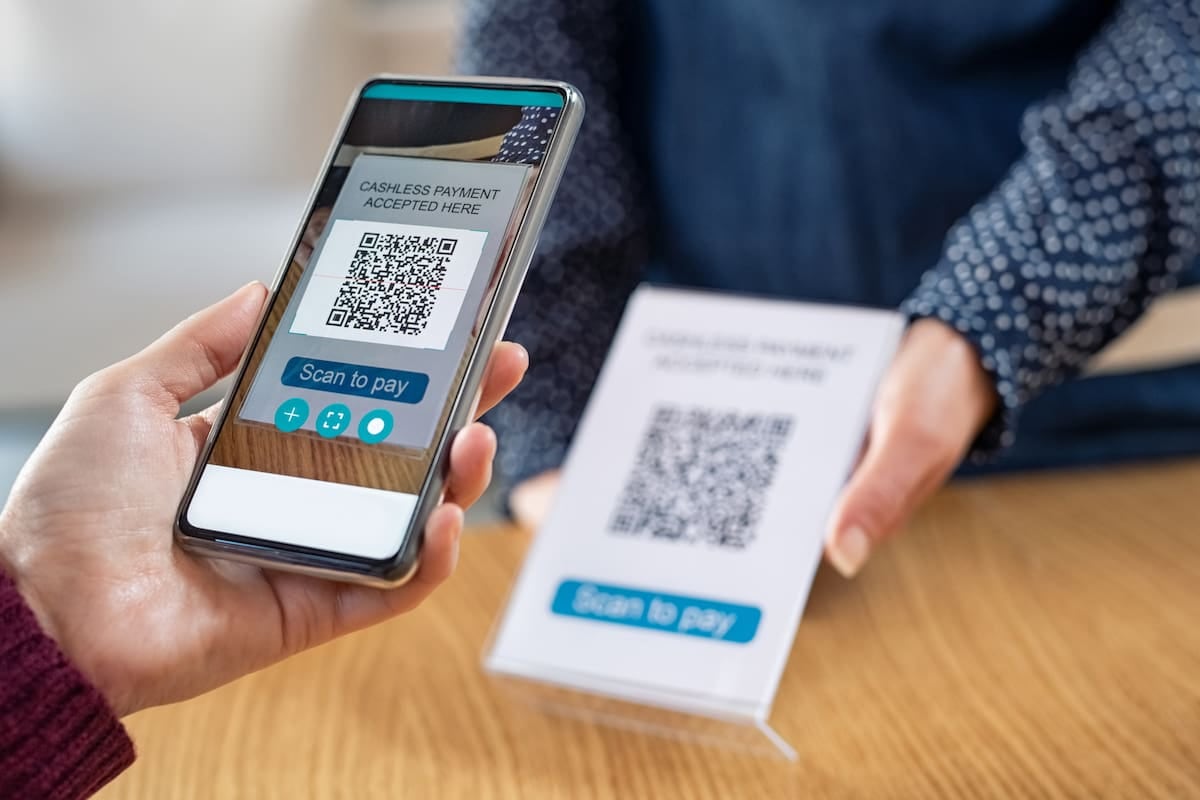
El último relevamiento del Banco Central muestra una suba del 67,5 por ciento en los pagos con transferencia iniciados por código QR, en paralelo con caídas en el uso de tarjetas y en los retiros de efectivo. Las cifras corresponden a agosto para transferencias y a julio para plásticos y extracciones, con una aclaración metodológica del organismo sobre cambios en los criterios de reporte.
Cotización de referencia: el barril de petróleo Brent se ubica en torno a los ochenta dólares en las plazas internacionales al cierre de esta jornada. La apertura de esta nota corresponde a la sección de Energía y petróleo, que en esta oportunidad cruza variables económicas con el pulso del consumo minorista en la República Argentina, a partir del informe sobre medios de pago minoristas difundido por el Banco Central de la República Argentina, conocido por su sigla BCRA.
El reporte oficial arroja una fotografía con dos movimientos de signo opuesto. Por un lado, los pagos con transferencia iniciados mediante códigos QR interoperables y los envíos inmediatos de dinero registraron incrementos significativos. Por el otro, las operaciones abonadas con tarjetas de débito y de crédito, junto con las extracciones de efectivo en cajeros automáticos, mostraron caídas tanto en cantidad como en montos ajustados por inflación.
Tarjetas: más débito que crédito, pero con descenso en ambos casos
Durante julio se contabilizaron 172 millones de pagos con tarjeta de débito por un total de 5,7 billones de pesos. La cantidad de transacciones retrocedió un 8,4 por ciento en la comparación interanual, en tanto que los montos cayeron un 14,7 por ciento en términos reales, es decir, descontando el efecto de la inflación. Con tarjetas de crédito, el universo fue de 159,3 millones de operaciones por 10 billones de pesos, con descensos del 9,2 por ciento en cantidad y del 17,6 por ciento en montos reales.
Esa merma merece una salvedad que el propio BCRA introdujo en su informe. Parte de la disminución responde a un cambio en los criterios de reporte, que dejó fuera del relevamiento a determinadas operaciones con tarjetas prepagas. En consecuencia, las variaciones observadas no reflejan exclusivamente cambios en el comportamiento de los consumidores, sino también una modificación metodológica que reduce artificialmente la base comparada.
QR y transferencias inmediatas: el corazón del nuevo sistema
El fenómeno más marcado se observa en los pagos con transferencia, que en agosto totalizaron 118,3 millones de operaciones por 3 billones de pesos. El 99,1 por ciento de esas transacciones se inició a través de códigos QR interoperables: 117,2 millones de pagos por 2,9 billones de pesos, con subas interanual del 67,5 por ciento en cantidad y del 62,9 por ciento en montos reales.
Para fondear esos pagos, los usuarios apelaron en proporciones similares a cuentas bancarias identificadas con CBU, la Clave Bancaria Uniforme que identifica a cada cuenta en el sistema financiero, y a cuentas de pago identificadas con CVU, la Clave Virtual Uniforme que identifica a las cuentas de las billeteras digitales. El 52,7 por ciento de las operaciones se realizó con CBU y el 47,3 por ciento restante con CVU. El ecosistema relevado por el BCRA incluía 92 billeteras digitales y 67 aceptadores registrados al momento del informe.
Efectivo: los cajeros concentran casi nueve de cada diez extracciones
En julio, los cajeros automáticos absorbieron el 88,4 por ciento de los retiros de efectivo, con 41 millones de extracciones por 4,8 billones de pesos. La cantidad de operaciones cayó un 28 por ciento interanual y los montos reales, un 16 por ciento. El ticket promedio por extracción se ubicó en 118.300 pesos.
Santiago Belmonte, desde la sección Energía y petróleo, describe el cuadro general con prudencia analítica. La comparación entre ambos esquemas de pago remite, en clave regional, a la diferencia que suele trazarse entre la escala de Texas y la formación de Vaca Muerta: ambos sistemas conviven, pero con dinámicas de adopción y maduración distintas. En el caso argentino, la interoperabilidad del QR y el crecimiento de los envíos inmediatos de pesos, que en agosto totalizaron 779 millones de operaciones por 96 billones de pesos con subas del 20,3 por ciento en cantidad y del 5,5 por ciento en montos reales, configuran un escenario de desplazamiento gradual del efectivo y de los plásticos hacia formatos digitales interoperables.
Quedan, no obstante, dos puntos por confirmar. El primero es el impacto pleno del cambio metodológico en los reportes de tarjetas prepagas, ya que su exclusión podría seguir distorsionando las comparaciones interanual durante los próximos meses. El segundo es el grado en que la suba de los pagos por QR se sostuvo una vez descontado el efecto de promociones y rebates aplicados por billeteras digitales en distintos comercios, un dato que el informe del BCRA no desagrega y que resulta determinante para dimensionar la profundidad estructural del cambio.
- Cotización del barril del día: el petróleo Brent se ubica en torno a los ochenta dólares en las plazas internacionales.
- El BCRA registró 117,2 millones de pagos con QR interoperables en agosto, con suba del 67,5 por ciento interanual en cantidad y del 62,9 por ciento en montos reales.
- Las tarjetas de débito cayeron 8,4 por ciento en operaciones y 14,7 por ciento en montos reales; las de crédito, 9,2 por ciento y 17,6 por ciento respectivamente.
- Los cajeros automáticos perdieron 28 por ciento de operaciones y 16 por ciento de montos reales, con un promedio de 118.300 pesos por extracción.
- Los envíos inmediatos de pesos crecieron 20,3 por ciento en cantidad y 5,5 por ciento en montos reales, con 779 millones de operaciones en agosto.
- El ecosistema relevado incluye 92 billeteras digitales y 67 aceptadores registrados.
- Falta confirmar: efecto metodológico por la salida de tarjetas prepagas del reporte y peso de las promociones en la suba del QR.
Comentarios
0Todavía no hay comentarios. Sé el primero.