El 9,5% del mercado argentino ya se mueve con arancel del 35%: la pulseada entre híbridos y nafteros importados
Entre enero y agosto de 2026 se patentaron 34.322 vehículos alcanzados por el gravamen extrazona. La oferta incluye modelos de marcas tradicionales y nuevas, con diferencias incluso dentro de una misma gama.
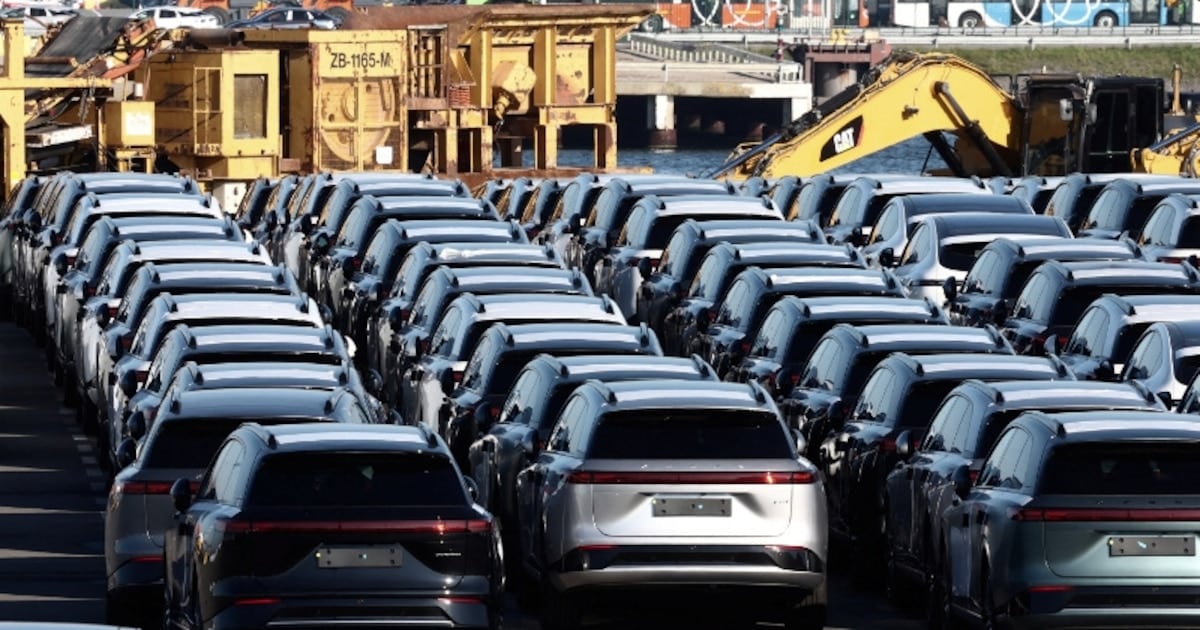
El mercado automotor argentino atraviesa un escenario donde los precios de venta al público conviven con dos regímenes de importación bien distintos: por un lado, los híbridos y eléctricos que acceden a un cupo anual libre de arancel; por el otro, los nafteros y el resto de los modelos extrazona que tributan un 35%. Esa coexistencia, lejos de reflejar una política uniforme, abre una pulseada silenciosa dentro de los propios catálogos de las marcas, donde una misma gama puede ofrecer una variante sin gravamen y otra que lo paga.
Un mercado que se reparte entre dos regímenes
Vamos a los números. Sobre un total de 363.019 patentamientos de autos y vehículos comerciales de pasajeros registrados entre enero y agosto de 2026, 34.322 correspondieron a unidades alcanzadas por el arancel extrazona, es decir, el 9,5% del total. La cifra revela que, pese a la carga impositiva, existe un segmento sostenido de consumidores dispuesto a absorber ese costo adicional en un país donde el precio de los vehículos suele compararse —y doler— frente a otras plazas de la región.
El caso del Haval H7 resulta ilustrativo. La marca lo presentó con una variante híbrida, incluida en el cupo de importación sin arancel, y otra naftera con tracción 4x4 que queda fuera del beneficio. Sin embargo, ambas llegaron al mercado con valores similares, apenas por debajo de los USD 38.000. Para acercar los precios, la operación combinó una reducción del margen con una mejora en el precio de origen, una práctica que sugiere que el diferencial arancelario no siempre se traslada de manera lineal al consumidor final.
Ford Territory: el modelo importado más patentado del año
La Ford Territory constituye otro termómetro de esta dinámica. Sus cuatro versiones llegan desde China: tres son nafteras y tributan el 35%, mientras que la híbrida está exenta. Entre enero y agosto de 2026 se vendieron 13.848 unidades, de las cuales 6.561 fueron híbridas. Las variantes alcanzadas por el arancel concentraron el 53% de las ventas del modelo, lo que confirma que la demanda argentina no se inclina automáticamente por la opción más barata en el puerto.
En ese período, la Territory fue el modelo importado con más patentamientos y ocupó el quinto lugar del ranking general del mercado. Por delante quedaron la Toyota Hilux, la Ford Ranger, el Fiat Cronos y el Peugeot 208, todos de fabricación nacional. El dato es relevante porque muestra que un vehículo con arancel pleno puede competir en volumen con modelos producidos en el país, incluso cuando el gravamen encarece su estructura de costos.
“Necesitamos vender más autos nafteros que híbridos, porque no tienen límite y los otros sí.”Alejandro Nicolini, gerente general de GWM
La oferta completa y el límite del cupo
- El gravamen del 35% alcanza modelos generalistas como Ford Everest, Peugeot 408, 3008 y 5008, Renault Koleos y Hyundai Tucson y Santa Fe.
- Las marcas asiáticas incorporaron alternativas nafteras de Baic, Haval, Jetour y MG.
- El cupo anual de híbridos y eléctricos sin arancel tiene un tope de 50.000 unidades, mientras que los nafteros no tienen límite cuantitativo.
- La ampliación de las gamas se vincula con la necesidad de sostener concesionarios, repuestos y servicios de posventa.
El testimonio de Alejandro Nicolini, gerente general de GWM, expone con claridad la lógica comercial detrás de esta distribución: las terminales necesitan priorizar los modelos sin tope, ya que los híbridos y eléctricos dependen de un cupo finito. En la Argentina, donde la comparación con los precios internacionales suele ser desfavorable, la estrategia de cada marca para definir qué importa y bajo qué régimen resulta determinante para sostener la red de posventa y la rentabilidad del concesionario.
Así, el 9,5% del mercado funciona como una radiografía de las tensiones estructurales de la industria: conviven marcas tradicionales con nuevas incorporaciones asiáticas, versiones nafteras e híbridas dentro de un mismo modelo, y precios que se emparejan a fuerza de ajustar márgenes y orígenes. La pregunta que deja picando esta reconfiguración es si el consumidor argentino termina eligiendo por precio, por disponibilidad de servicio o por el peso relativo del arancel en la ecuación final.
Comentarios
0Todavía no hay comentarios. Sé el primero.